금융위원회가 9월 13일 추석 연휴 금융 이용 안내를 냈어요. 9월 24~27일에 돌아오는 카드대금·대출 만기·자동납부는 모두 28일(월)로 밀리고 연체이자는 없어요. 날짜만 정리하면 끝날 것 같지만, 계산해 보면 이 연기 때문에 오히려 잔액이 부족해지는 경우가 있어서 함께 짚어볼게요.
연휴에 걸리면 날짜가 이렇게 바뀌어요
| 항목 | 원래 날짜가 9/24~27이면 |
|---|---|
| 카드대금 결제일 | 28일 출금, 연체료 없음 |
| 대출 만기 | 28일로 자동 연장, 연체이자 없음 |
| 보험료·통신료·공과금 자동납부 | 28일 출금 |
| 예금 만기 | 28일 연휴 이자 포함 지급, 상품별 23일 조기 지급 |
| 주택연금 | 23일 선지급 |
| 주식 매도대금(23일 매도) | 29일 입금 |
연휴는 9월 24일(목)~26일(토)이고 27일이 일요일이라 금융회사는 나흘 동안 닫혀요. 결국 모든 날짜가 연휴 직전 영업일 23일과 직후 영업일 28일로 모여요.
카드대금이 밀리면 손해인가요
손해는 없어요. 결제일이 휴일이면 다음 영업일에 출금하는 게 원래 원칙이고, 이용기간(청구 대상 기간)도 그대로라 이자가 붙거나 청구액이 늘지 않아요.
연체가 생기는 경우 — 입금은 앞당겨지고 출금은 밀릴 때
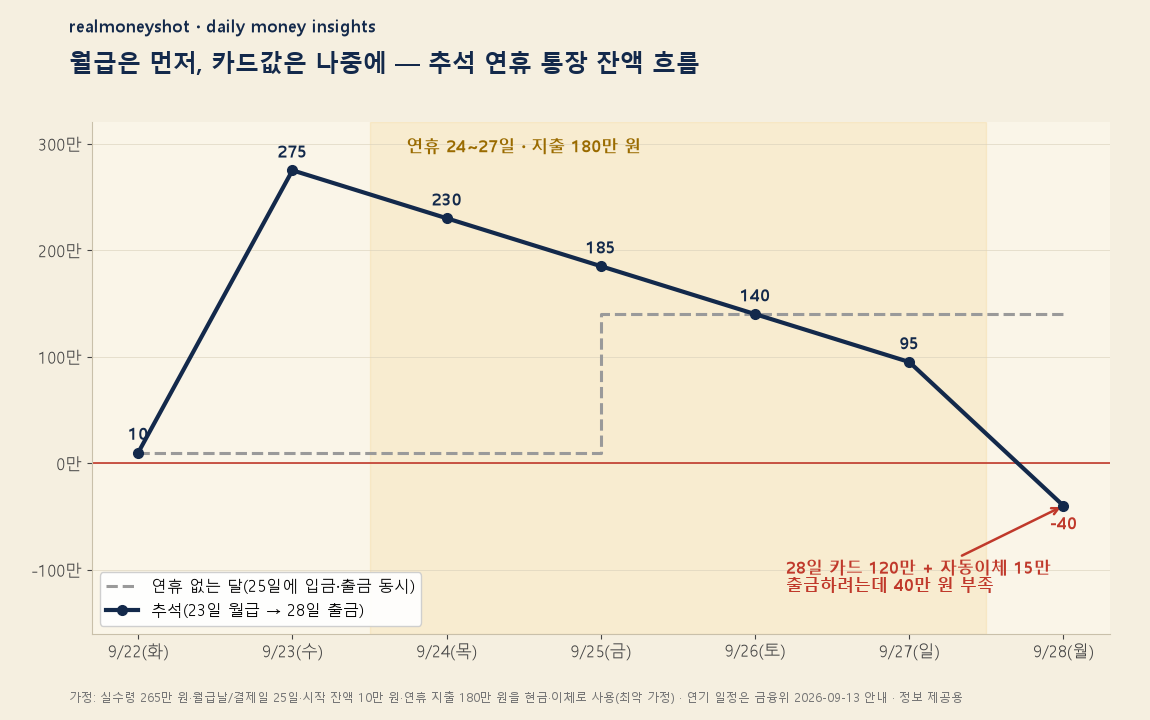
월급날이 25일인 회사는 연휴 전 23일에 먼저 지급하는 경우가 많아요(회사 규정에 따라 달라요). 카드값·자동이체는 28일로 밀리고요. 평소엔 월급 들어온 날 카드값이 같이 빠져서 쓸 틈이 없었는데, 이번엔 그 사이에 지출이 가장 많은 닷새가 끼어요.
예를 들어 실수령 265만 원, 월급 전 잔액 10만 원인 직장인이 연휴에 180만 원을 현금·계좌이체로 쓰면 28일 아침 잔액은 95만 원이에요. 여기서 카드대금 120만 원과 자동이체 15만 원이 빠져야 하니 40만 원이 부족해요. 10만 원 이상을 5영업일 이상 못 갚으면 신용평가사에 단기연체 정보가 등록될 수 있어요.
해결은 간단해요. 23일에 월급이 들어오면 28일 출금액부터 떼어 두세요.
대출·예금·주식·주택연금
- 대출 만기가 연휴 중 — 28일로 자동 연장. 지난 설 연휴 안내에서는 직전 영업일에 중도상환수수료 없이 조기상환이 가능했는데, 이번 보도에는 명시가 없어 23일 상환은 거래 은행 확인이 필요해요
- 예금 만기가 연휴 중 — 28일 연휴 이자 포함 지급, 상품에 따라 23일 조기 수령 요청 가능
- 주택연금 — 23일 선지급
- 현금이 급할 때 — 12개 은행이 고속도로 휴게소 등에 이동점포 11곳, 공항 등에 탄력점포 11곳 운영
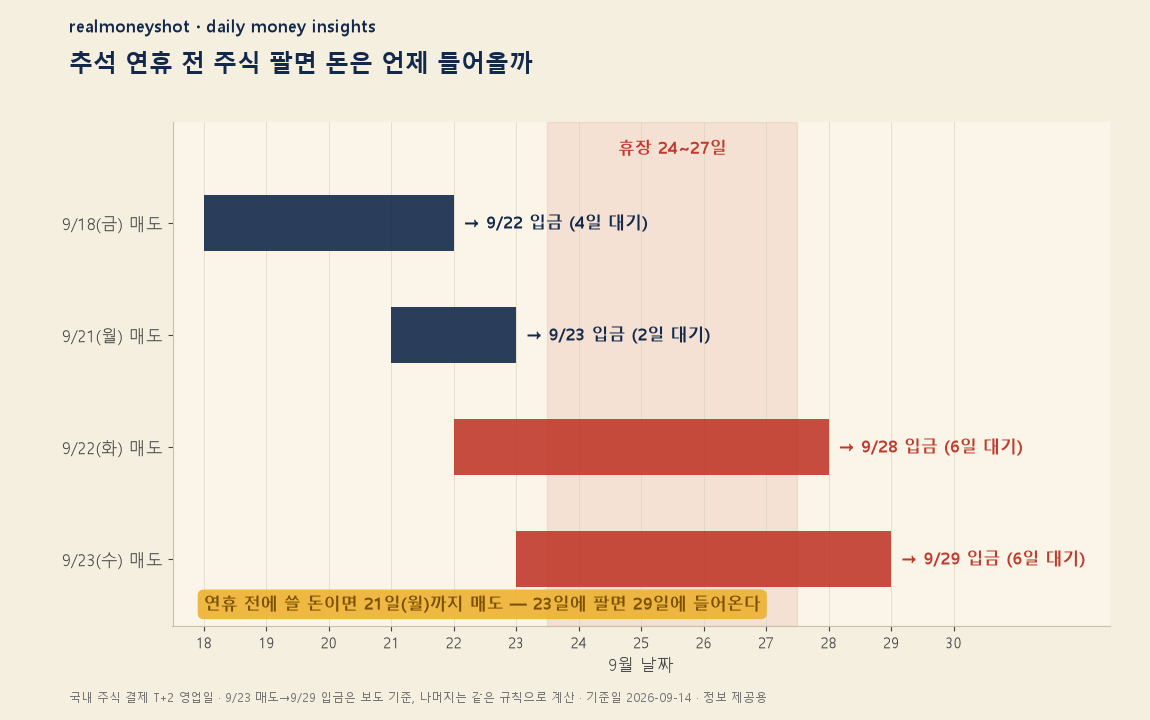
국내 주식 대금은 2영업일 뒤 들어와요. 23일에 팔면 29일, 22일에 팔면 28일이라, 연휴 경비로 쓸 돈이면 21일(월)까지 매도해야 23일에 받을 수 있어요.
관점 – 연휴 금융의 위험은 날짜가 밀리는 게 아니라 순서가 뒤집히는 데 있습니다
명절마다 “대출 만기·카드값 연휴 뒤로 연기” 기사는 안심 뉴스로 읽혀요. 실제로 날짜가 밀리는 것 자체는 손해가 없어요.
그런데 평소엔 같은 날이던 입금과 출금이 명절엔 입금 먼저, 출금 나중으로 벌어지고, 그 사이가 1년 중 지출이 가장 큰 기간이에요. 그래서 저희는 연휴 금융을 “23일에 한 번만 챙기면 되는 일”로 봐요. 명절 연체는 돈이 없어서가 아니라 돈이 먼저 들어와서 생기는 경우가 많거든요.
해외로 나가신다면 해외원화결제 수수료와 차단법도 출국 전에 확인해 보세요.
자주 묻는 질문
Q. 적금 자동이체도 28일로 밀리나요?
A. 금융위 안내는 카드대금·보험료·통신료·공과금 자동납부를 언급했어요. 적금 자동이체는 은행·상품 약관에 따르니 앱에서 확인하세요.
Q. 결제일이 22일이나 23일이면요?
A. 연기 대상이 아니라 평소대로 출금돼요.
본 글은 정보 제공용이에요. 연휴 금융 일정은 금융위원회 2026년 9월 13일 추석 연휴 금융 이용 안내 보도 기준이며 금융회사·상품별로 다를 수 있어요. 사례의 월급 선지급일·지출액은 가정이에요. 기준일 2026년 9월 14일.