
먼저 답부터 드릴게요. 2026년 기준(부양가족 본인 1명·비과세 식대 월 20만원)으로 연봉 3,000만원은 월 약 222만원, 5,000만원은 약 349만원, 7,000만원은 약 471만원이 통장에 찍혀요. 계약서에 적힌 연봉과 실제 쓰는 돈이 다른 건 4대보험과 세금 때문이고, 올해는 국민연금 요율까지 오르면서 그 차이가 조금 더 벌어졌어요.
이 글에서는 연봉대별 실수령액표, 왜 연봉이 오를수록 실수령 비율은 오히려 낮아지는지, 그리고 실수령을 조금이라도 늘리는 현실적인 방법까지 숫자로 짚어드릴게요.
연봉 3천·5천·7천, 실수령액은 월 얼마인가요?
가장 궁금한 표부터 보여드릴게요. 부양가족 본인 1명, 비과세 식대 월 20만원을 가정한 2026년 기준 월 실수령액이에요.
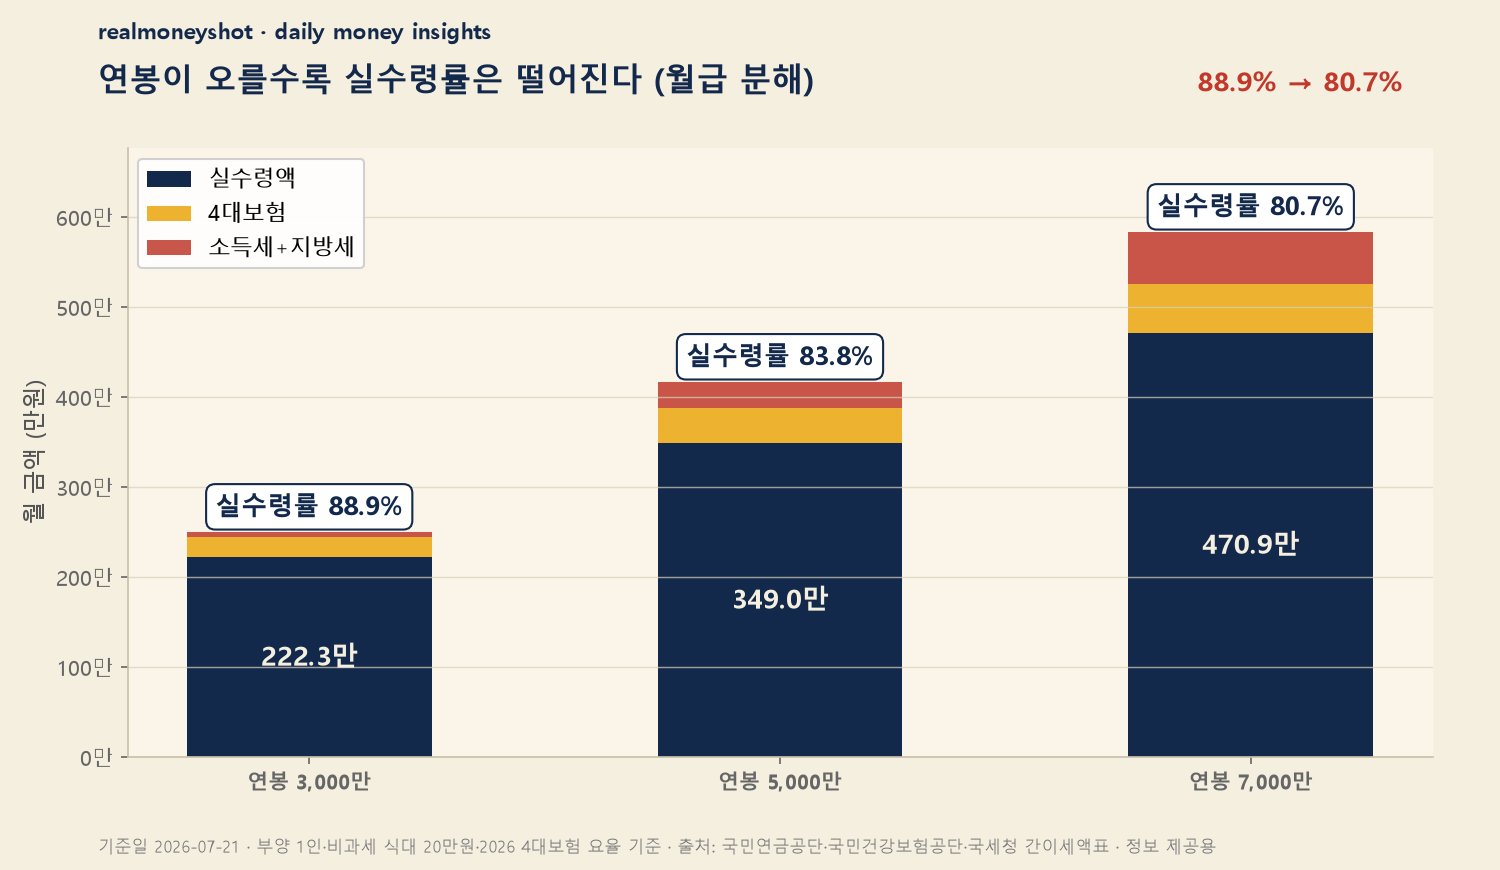
| 연봉 | 세전 월급 | 4대보험 | 소득세+지방세 | 월 실수령 | 실수령률 |
|---|---|---|---|---|---|
| 3,000만원 | 250.0만 | 22.3만 | 5.4만 | 222.3만 | 88.9% |
| 5,000만원 | 416.7만 | 38.5만 | 29.1만 | 349.0만 | 83.8% |
| 7,000만원 | 583.3만 | 54.7만 | 57.7만 | 470.9만 | 80.7% |
눈여겨볼 건 맨 오른쪽 실수령률이에요. 연봉은 3천에서 7천으로 2.33배가 됐는데, 실수령 비율은 88.9%에서 80.7%로 오히려 떨어졌어요. 왜 그런지는 다음 단락에서 풀어드릴게요.
왜 연봉이 오를수록 실수령 비율은 낮아질까요?
범인은 소득세예요. 월급에서 빠지는 돈은 크게 두 덩어리인데, 4대보험(국민연금·건강보험·장기요양·고용보험)은 소득에 거의 비례해서 늘어나요. 반면 소득세는 누진세라 소득 구간이 올라갈수록 세율 자체가 뛰어요.
위 표에서 소득세+지방세를 보면, 연봉 3천은 월 5.4만원인데 7천은 월 57.7만원이에요. 연봉은 2.33배 늘었는데 세금은 10.7배나 뛴 거죠. 그래서 연봉이 오를수록 실수령 ‘비율’은 낮아지는 거예요. (금액 자체는 당연히 늘어나니 오해는 마세요.)
여기에 2026년엔 국민연금 요율까지 올랐어요. 1998년부터 줄곧 9%(근로자 4.5%)였던 보험료율이 연금개혁으로 2026년부터 9.5%(근로자 4.75%)가 됐거든요. 건강보험 근로자 부담도 3.545%에서 3.595%로 올랐고요. 같은 연봉이어도 작년보다 실수령이 조금 줄어든 이유예요.
| 항목 | 근로자 부담 요율(2026) | 부과 기준 |
|---|---|---|
| 국민연금 | 4.75% (4.5%→4.75%) | 기준소득월액(과세소득) |
| 건강보험 | 3.595% (3.545%→3.595%) | 보수월액(과세소득) |
| 장기요양보험 | 건강보험료의 12.95% | 건강보험료 기준 |
| 고용보험 | 0.9% | 과세소득 |
*산재보험은 회사가 100% 부담해서 내 월급에선 안 빠져요. 장기요양보험은 소득이 아니라 ‘이미 계산된 건강보험료’에 12.95%를 곱하는 구조라 헷갈리기 쉬운데, 별도로 조금 더 나가는 항목이라고 보면 돼요.
실전 시뮬레이션 — 연봉 5,000만원 직장인의 월급명세서
30대 직장인 A씨(연봉 5,000만원)의 명세서를 한 줄씩 뜯어볼게요. 세전 월급은 약 4,166,667원, 여기서 비과세 식대 20만원을 뺀 과세 기준은 약 396.7만원이에요.
- 국민연금(4.75%): 약 188,400원
- 건강보험(3.595%): 약 142,600원
- 장기요양(건보료의 12.95%): 약 18,500원
- 고용보험(0.9%): 약 35,700원
- 소득세+지방소득세: 약 291,000원
다 더하면 매달 약 67.6만원이 빠져나가요. 그래서 A씨 통장엔 349만원이 찍히죠. 1년으로 치면 세금·보험료로만 약 810만원을 내는 셈이에요. ‘내 연봉 5천’이라는 숫자와 ‘내가 실제로 손에 쥐는 4,188만원’은 이만큼 달라요.
👤 realmoneyshot의 판단 — 실수령액표를 보고 “내 월급이 표보다 적네?” 하고 놀라는 분이 많은데, 표는 어디까지나 부양 1인·식대 20만원이라는 ‘평균 조건’이에요. 부양가족이 많거나 비과세 수당이 잡혀 있으면 더 들어오고, 반대면 덜 들어와요. 그래서 저는 이 표를 ‘내 월급이 맞는지 검산하는 기준선’으로만 쓰길 권해요. 진짜 봐야 할 건 표가 아니라 본인 급여명세서의 4개 공제 항목이거든요.
그래서 실수령을 늘리려면 뭘 하면 되나요?
4대보험 요율은 법으로 정해져 있어서 내가 줄일 수 없어요. 실수령을 늘리는 현실적인 지점은 딱 두 곳, 비과세 항목과 세금(연말정산)이에요.
- 비과세 식대(월 20만원)를 급여에 반영받기 — 같은 연봉이어도 비과세로 잡히면 과세소득이 줄어 4대보험과 세금이 함께 줄어요. 명세서에 식대 항목이 있는지부터 확인하세요.
- 연금저축·IRP 세액공제 채우기 — 연 최대 900만원 납입에 공제율 13.2~16.5%라, 연말정산 때 최대 100만원 넘게 돌려받아요. 실수령을 늘리는 가장 확실한 카드예요. 순서와 형편별 금액은 연금저축·IRP 세액공제 활용법에서 자세히 정리했어요.
- 카드 사용·주택청약·의료비·기부금 공제 챙기기 — 신용·체크카드 사용액이 연봉의 25%를 넘으면 초과분이 소득공제 대상이에요.
연봉대별로 우선순위가 조금 달라요. 연봉 3천대는 세금이 작아 세액공제 체감이 큰 구간이라 청년 우대상품과 비과세 항목부터, 5천대는 카드·청약·연금저축을 조합해 실수령률을 1~2%p 끌어올리기, 7천대는 절세 효과가 가장 큰 구간이라 연금저축·IRP 900만원 한도를 꽉 채우는 게 유리해요.
주의할 점 — 이 표를 그대로 믿으면 안 되는 이유
실수령액표는 편리하지만 함정도 있어요. 첫째, 표의 숫자는 부양가족 수·비과세 수당·상여 지급 방식에 따라 크게 달라져요. 둘째, 회사마다 급여 설계(식대·차량유지비 등 비과세 항목 구성)가 달라서 같은 연봉이어도 실수령이 몇 만원씩 차이 나요.
정확한 금액은 국세청 홈택스의 근로소득 간이세액표나 4대보험료 계산기에 본인 조건을 직접 넣어 확인하는 게 가장 정확해요. 이 글의 표는 ‘대략 이 정도구나’ 감을 잡는 기준선으로만 쓰세요.
연봉 실수령액 자주 묻는 질문 (FAQ)
왜 연봉 5천인데 월 416만원이 안 들어오나요?
세전 월급 416.7만원에서 4대보험 약 38.5만원과 세금 약 29.1만원을 떼기 때문이에요. 그래서 약 349만원이 실수령이고, 이게 정상이에요. 통장에 세전 월급이 그대로 들어오는 경우는 없어요.
2026년에 뭐가 바뀌었나요?
국민연금 근로자 요율이 4.5%에서 4.75%로, 건강보험이 3.545%에서 3.595%로 올랐어요. 국민연금은 28년 만의 인상이라, 월급 400만원 기준이면 매달 1만원 안팎이 더 빠져나가요. 같은 연봉이어도 작년보다 실수령이 조금 줄었어요.
실수령액표랑 제 실제 월급이 다른데요?
부양가족 수, 비과세 식대·수당, 상여 지급 방식에 따라 달라져서 그래요. 이 글의 표는 부양 1인·식대 20만원 기준이라 참고용이에요. 본인 조건은 홈택스 간이세액표로 확인하는 게 정확해요.
실수령을 늘리는 가장 확실한 방법은 뭔가요?
연말정산이에요. 연금저축·IRP 세액공제를 채우고 비과세 식대를 반영받으면 연 수십만~백만원 단위로 돌아와요. 요율(4대보험)은 못 바꿔도 세금은 내가 챙길 수 있는 영역이에요.
3줄 요약
1. 2026년 기준 연봉 3천은 월 약 222만원, 5천은 약 349만원, 7천은 약 471만원이 실수령이에요(부양 1인·식대 20만원).
2. 소득세가 누진이라 연봉이 오를수록 실수령률은 88.9%→80.7%로 떨어져요. 세금은 3천→7천으로 10.7배 뛰거든요.
3. 올해는 국민연금이 4.75%로 올라 공제가 늘었어요. 요율은 못 바꿔도 연말정산·비과세는 내가 챙길 수 있어요.
함께 보면 좋은 글: 연금저축·IRP 세액공제 900만원 활용법 — 실수령 늘리는 절세의 정석
본 글은 정보 제공 목적이며 특정 상품의 매수·매도를 권유하지 않습니다.
세율·요율·공제 한도는 수시로 변동될 수 있습니다.
실제 세액과 실수령액은 개인 조건에 따라 달라지며, 정확한 금액은 국세청 홈택스에서 확인하세요.
참고: 국민연금·건강보험 요율 = 2025년 연금개혁(2026년 국민연금 9.5%=근로자 4.75%)·보건복지부, 소득세 = 국세청 근로소득 간이세액표 / 기준일 2026.7.21. 실수령액은 부양 1인·비과세 식대 월 20만원 가정입니다.