결론부터 갈게요. 같은 100만원을 바꿔도 공항 환전소는 약 17,500원, 은행 앱은 약 1,750원, 트래블카드는 0원이에요(2026년 8월 4일 조회 기준). 쓸까 말까는 이미 답이 나온 질문이라는 뜻이죠.
진짜 갈림길은 “다섯 장 중 어느 카드냐”이고, 이건 광고 문구가 아니라 재환전·ATM 한도·무료 통화 수 세 가지로 갈려요. 다섯 장의 현재 조건과 여행 스타일별 선택 기준을 정리했어요.
TL;DR — 3줄 요약
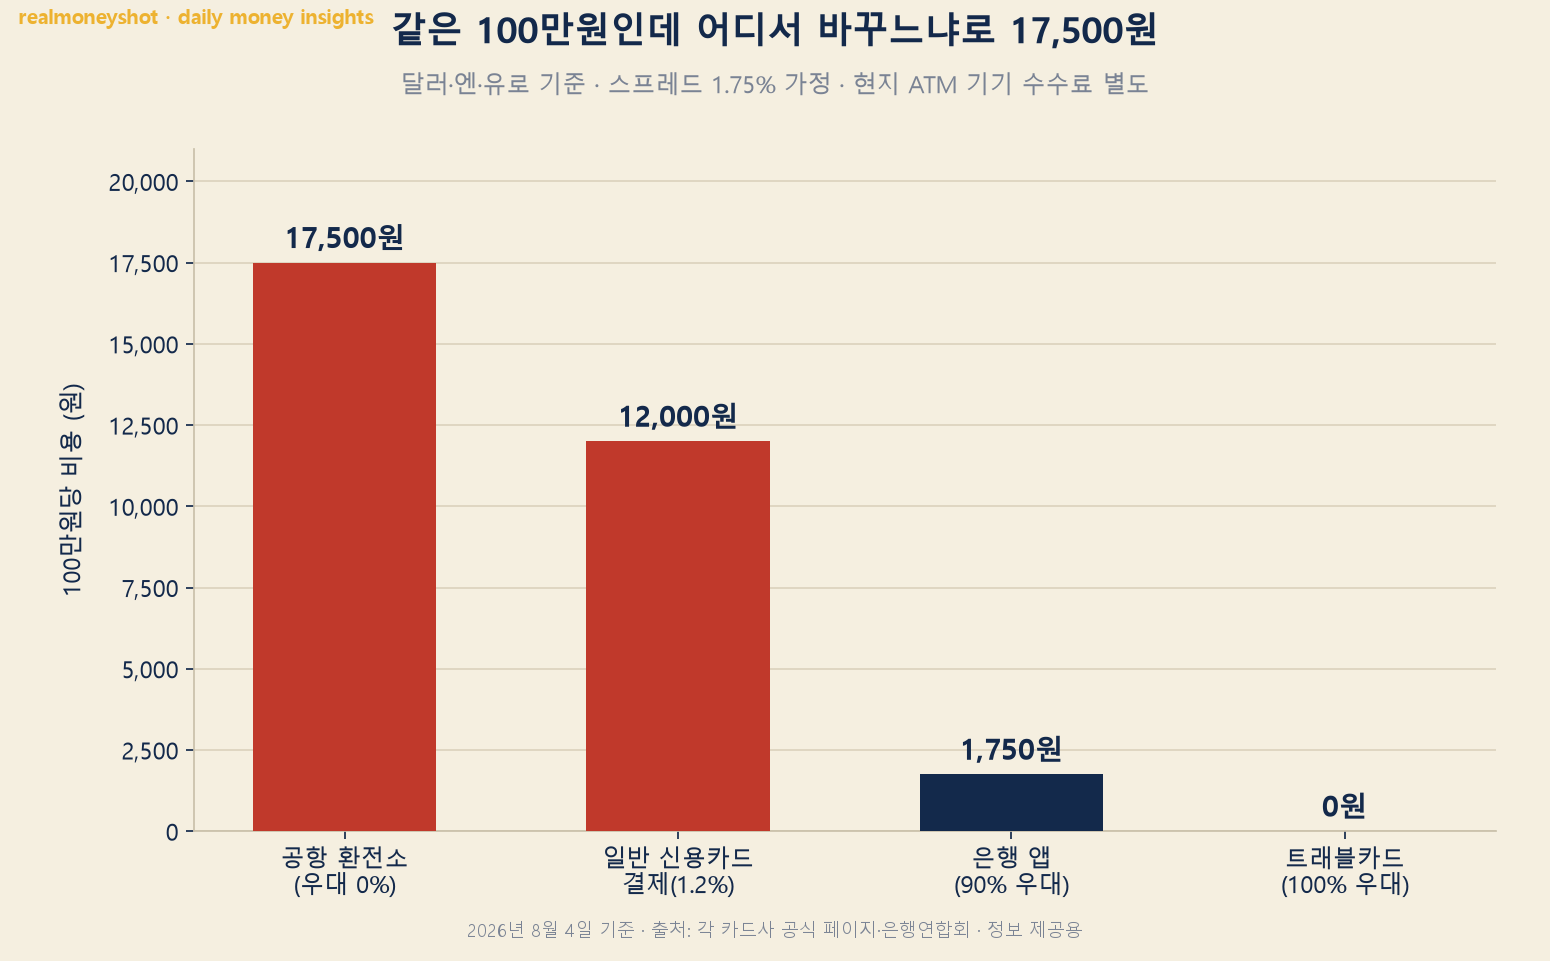
- 환전 비용의 정체는 스프레드 1.75%예요. 공항은 전액 부담이라 100만원에 약 17,500원, 90% 우대 은행 앱은 약 1,750원, 트래블카드는 주요 통화 0원입니다.
- “100% 환율우대”는 대부분 살 때만이에요. 남은 외화를 원화로 되파는 재환전까지 무료인 건 토스뱅크(상시)와 KB(2026년 12월 31일까지) 둘뿐입니다.
- 확대 우대 통화(트래블로그 54종·신한 42종·KB 56종)는 전부 2026년 12월 31일 시한부예요.
1. 환전 수수료, 어디서 바꾸느냐로 이만큼 갈려요
은행이 외화를 팔 때 매매기준율에 얹는 마진(스프레드)이 현찰 기준 통상 1.75%예요. 환전 방법별 비용은 결국 “이 1.75%를 몇 %나 깎아주느냐”로 정해집니다.
| 환전·결제 방법 | 100만원당 비용 | 구조 |
|---|---|---|
| 공항·사설 환전소 | 약 17,500원 | 우대 없음 → 스프레드 1.75% 전액 부담 |
| 일반 신용카드 해외 결제 | 약 12,000~13,500원 | 국제브랜드 1% + 해외서비스 0.2~0.35% |
| 은행 모바일 앱 | 약 1,750원 | 주요 통화 최대 90% 우대 → 10%만 부담 |
| 트래블카드 | 0원 | 주요 통화 100% 우대 + 브랜드 수수료 면제 |
여기까지는 어느 트래블카드든 같고, 차이는 다음 표부터예요.
2. 트래블카드 5종 조건표 — 2026년 8월 4일 기준
각 카드사 공식 페이지에서 직접 조회한 조건이에요. 혜택은 수시로 바뀌니 기준일 이후에는 재확인이 필요합니다.
| 카드 | 무료 환전 통화 | 해외 ATM 무료 | 재환전(되팔 때) |
|---|---|---|---|
| 하나 트래블로그 | 상시 4종 + 이벤트 54종(연말까지) | 면제 (일 $6,000) | 1% 차감 |
| 트래블월렛 | 3종만 0% (USD·JPY·EUR) | 월 $500까지, 초과 2% | 팔 때 환율 적용 |
| 신한 SOL트래블 | 42종 (연말까지 연장 확정) | 면제 (월 $10,000) | 공식 미표기 |
| KB 트래블러스 | 56종 (연말까지) | 면제 | 연말까지 100% 우대 = 0원 |
| 토스뱅크 외화통장 | 17종 (상시, 살 때·팔 때 모두) | 월 5회 또는 $700까지 | 상시 0원 |
카드별 핵심만 짚을게요.
- 트래블로그 — 이벤트 포함 58종으로 커버리지 최강이지만 상시 보장은 4종뿐. 재환전 1% 차감이 약점이에요.
- 트래블월렛 — ATM 무료 한도가 월 $500으로 다섯 장 중 가장 짧아요. 현금 비중이 큰 여행과는 안 맞습니다.
- SOL트래블 — 42종 우대에 ATM 월 $10,000. 보유 한도 5만 달러 상당이라 환테크 겸용으로도 쓰여요.
- KB 트래블러스 — 56종에 재환전까지 0원으로 가장 후한데, 전부 연말 시한부라는 단서가 붙어요.
- 토스뱅크 — 17종으로 적지만 유일하게 살 때·팔 때 모두 상시 무료. 통장 직결이라 잔액 관리도 없어요.
3. 여행 스타일별 정답 — 일본·유럽으로 계산
일본 4박5일, 예산 100만원(약 11만엔, 100엔=908원)이라면 계산이 단순해요. 엔화는 어느 카드든 무료라 차이가 없고, 공항 환전(약 17,500원)과 일반 신용카드 결제(약 12,000~13,500원)만 피하면 됩니다. 카드가 잘 통하는 나라라 결제 위주로 쓰고, 현금은 한 번에 뽑는 게 최적이에요.
유럽 7일, 예산 200만원(약 1,214유로)은 달라요. 현금 결제가 많아 ATM 한도가 갈림길입니다. 200유로씩 두 번만 뽑아도 약 460달러 — 트래블월렛은 월 $500 한도에 거의 닿아 세 번째 인출부터 초과분에 2%가 붙어요. 토스는 $700까지 여유, 나머지는 넉넉해요. 유럽이라면 트래블월렛 단독은 피하세요.
유형별로 정리하면 이렇게 돼요.
- 일본·미국 단기 → 3대 통화는 어디든 무료라 차이가 없어요. 잔액이 남는 편이면 재환전 0원인 토스·KB가 답입니다.
- 유럽·현금 위주 → ATM 무료 한도로 고르세요. 트래블로그·SOL·KB가 넉넉해요.
- 동남아·소수 통화 → 커버리지로 고르세요. KB 56종·트래블로그 58종(이벤트 포함)이 앞서고, 토스 17종은 소수 통화에서 비어요.
- 환테크 겸용 → 보유 한도가 큰 SOL트래블이 구조상 유리해요. 다만 외화 보유는 환율 하락 위험이 있으니 여행 자금 이상은 신중하게요.
다섯 장을 조건만 놓고 보면, 저는 한 장으로 다 해결하기보다 메인(결제·통화 커버) + 서브(재환전 0원 카드에 소액) 두 장 조합이 정답에 가깝다고 봐요.
4. 카드 밖에서 새는 돈 — DCC·ATM 기기 수수료·환율 타이밍
환전 수수료를 0원으로 만들어도 실제로 돈이 새는 곳은 따로 있어요. 네 군데입니다.
첫째, 해외 원화결제(DCC). 현지 단말기가 원화 결제를 권하면 반드시 현지통화를 고르세요. 원화를 선택하는 순간 3~8%가 얹힙니다. 카드사 앱에서 미리 차단 신청을 해두면 원천 봉쇄돼요.
둘째, ATM 소액 인출 반복. 카드사 수수료가 면제여도 현지 ATM 기기 수수료는 건당 붙어요. 회당 고정비라 10만원씩 다섯 번이 50만원 한 번보다 비쌉니다.
셋째, 남은 외화 방치. 충전식 카드의 잔액은 되팔 때 0원(토스·KB)부터 1%(트래블로그)까지 갈려요. 결제 위주로 쓰고 인출을 줄이는 게 근본 대책이에요.
넷째, 날짜 없는 비교글. 토스 ATM은 출시 때 전부 무료였다가 지금은 월 5회/$700 제한이 생겼어요. 트래블카드 혜택은 줄어들어 온 역사라, 이 글을 포함해 어떤 비교든 기준일부터 확인해야 합니다.
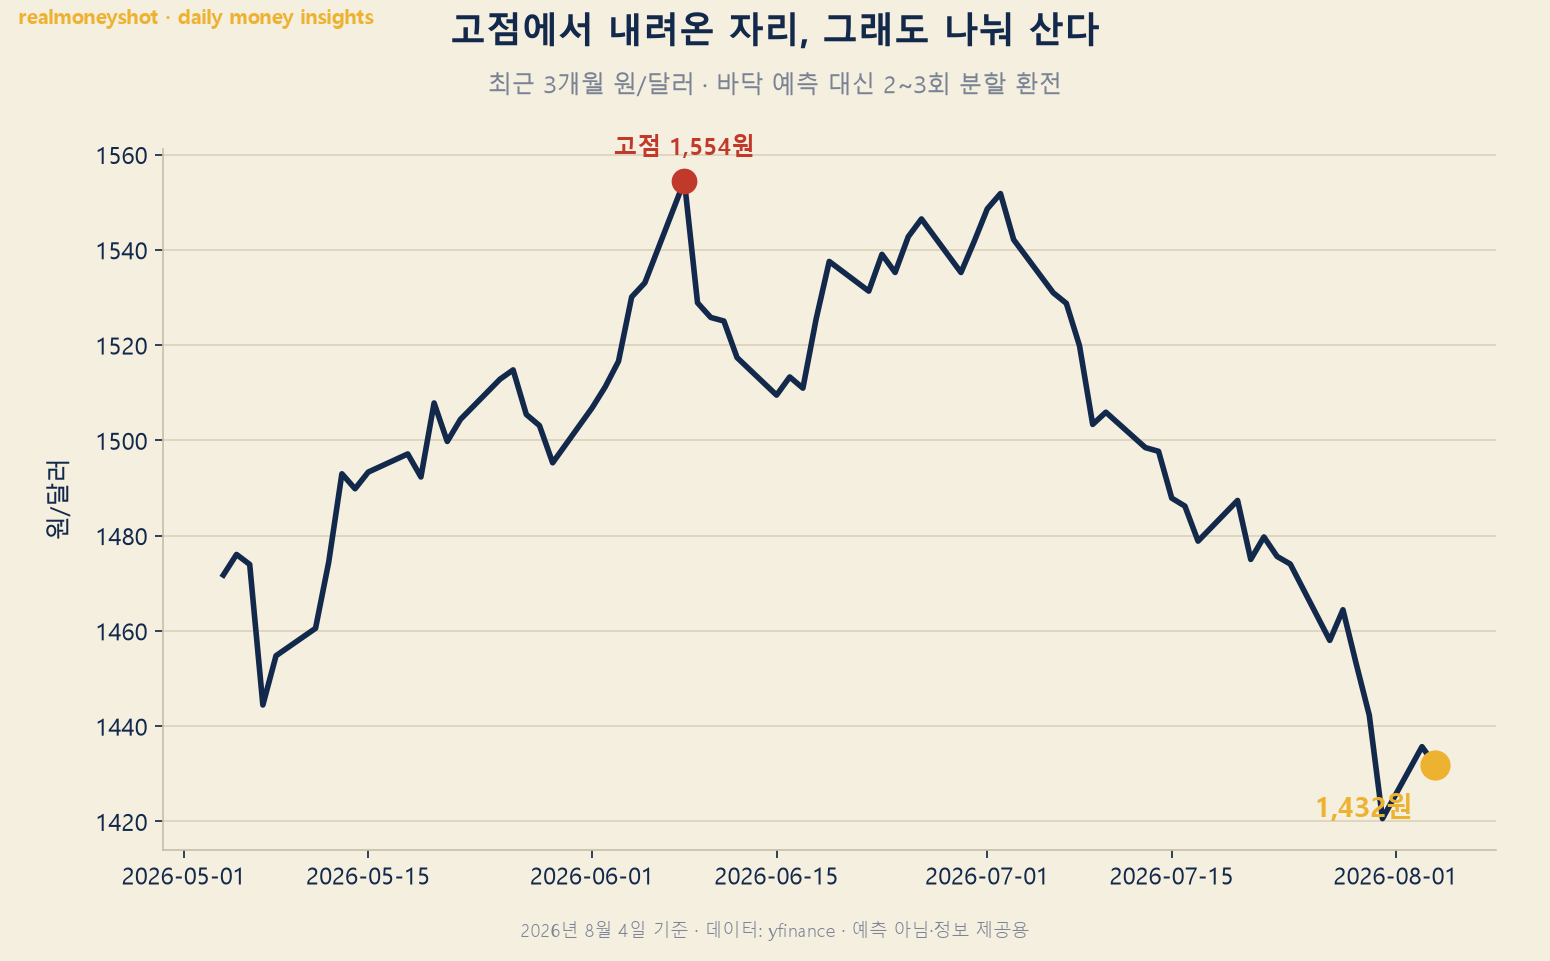
환전 타이밍도 짚을게요. 원/달러는 7월 초 1,470원대에서 1,430원 안팎까지 내려왔어요. 바닥을 노리고 한 방에 바꾸기보다 예산을 2~3회로 나눠 환전하는 쪽을 권해요. 트래블카드는 앱에서 수시 충전이 돼서 분할 환전에 딱 맞는 도구입니다. 환율이 내려온 배경과 소비자 대응은 원달러 1,470원대 여행·직구·달러예금 가이드에서 다뤘어요.
관점 — 트래블카드 고르기는 반년짜리 결정이에요
이 글은 다섯 장을 비교했지만, 저희 판단은 조금 다른 데 있어요. 비교에 시간을 많이 쓸 이유가 없다는 겁니다.
이유는 위 표 안에 있어요. 확대 우대 통화가 트래블로그 54종, 신한 42종, KB 56종인데 전부 2026년 12월 31일 시한부예요. KB의 재환전 무료도 같은 날 끝납니다. 지금 “최적의 한 장”을 찾아내도 그 답은 반년 뒤에 다시 바뀐다는 뜻이에요.
금액으로도 따져볼게요. 공항 환전 대비 절약액은 100만원당 17,500원이고, 그건 어느 트래블카드를 쓰든 똑같이 받습니다. 다섯 장을 비교해서 얻는 추가 이득은 재환전 몇 만원과 ATM 수수료 정도예요. 카드를 두세 장 더 만들고 앱을 늘리는 품을 생각하면 남는 장사가 아닙니다.
그래서 저희 기준은 이래요. 남기고 올 사람은 토스뱅크, 다 쓰고 올 사람은 아무거나 한 장. 여행에서 외화를 남기지 않는 사람에게 재환전 무료는 쓸 일 없는 혜택이거든요. 그 한 장을 만들고 나면 나머지 비교는 접고, 연말에 조건이 바뀔 때 다시 보면 됩니다.
덧붙이면 카드 종류보다 DCC 거부가 금액이 큽니다. 현지에서 원화 결제를 고르면 3~8%가 붙는데, 이건 어떤 카드를 쓰든 그대로 나가요. 비교표를 외우는 것보다 결제할 때 “현지 통화”를 누르는 습관이 훨씬 남습니다.
자주 묻는 질문
트래블카드 한 장이면 충분한가요?
주요 통화 단기 여행이면 한 장으로 충분해요. 다만 유럽처럼 현금 인출이 많거나 장기 체류라면 ATM 한도·재환전 조건이 다른 두 장 조합이 안전합니다.
100% 환율우대인데 왜 돈이 빠져나가나요?
우대는 환전 수수료 이야기이고, 현지 ATM 기기 수수료(건당)·해외 원화결제 DCC(3~8%)·재환전 차감은 별개예요. 실제로 새는 돈은 이 세 가지에서 나옵니다.
신용카드는 안 가져가도 되나요?
호텔 보증금(디포짓)이나 렌터카는 신용카드를 요구하는 경우가 많아요. 결제는 트래블카드, 보증용 신용카드 한 장은 별도로 챙기는 게 안전합니다.
지금 조건은 언제까지 유지되나요?
트래블로그 54종·신한 42종·KB 56종 우대가 모두 2026년 12월 31일까지로 공지돼 있어요. 상시 조건은 토스뱅크 17종과 트래블로그 기본 4종뿐이라, 내년 여행이면 그때 다시 확인해야 해요.
환전은 언제 하는 게 좋나요?
원/달러는 7월 초 1,470원대에서 1,430원 안팎까지 내려왔어요. 방향을 맞히려 하기보다 여행 예산을 2~3회로 나눠 환전하면 평균 환율에 수렴합니다.
정리하면
- 공항 환전 17,500원, 은행 앱 1,750원, 트래블카드 0원(100만원 기준)이에요.
- 기준은 세 가지예요. 살 때만 무료인지, ATM은 몇 달러까지인지, 되팔 때도 무료인지. 재환전까지 0원은 토스뱅크(상시)와 KB(연말까지)뿐입니다.
- 확대 우대 통화는 대부분 2026년 12월 31일 시한부예요. 출국 전 공식 페이지에서 한 번 더 확인하세요.
본 글은 정보 제공 목적이며 특정 상품의 매수·매도를 권유하지 않습니다. 환율과 카드 혜택·수수료·우대 조건은 수시로 변경되므로 정확한 조건은 각 카드사 공식 페이지에서 확인하시기 바랍니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 모든 조건·환율은 2026년 8월 4일 조회 기준이며, 출처는 하나머니·트래블월렛·신한카드·KB국민카드·토스뱅크 공식 페이지와 은행연합회 소비자포털입니다.