
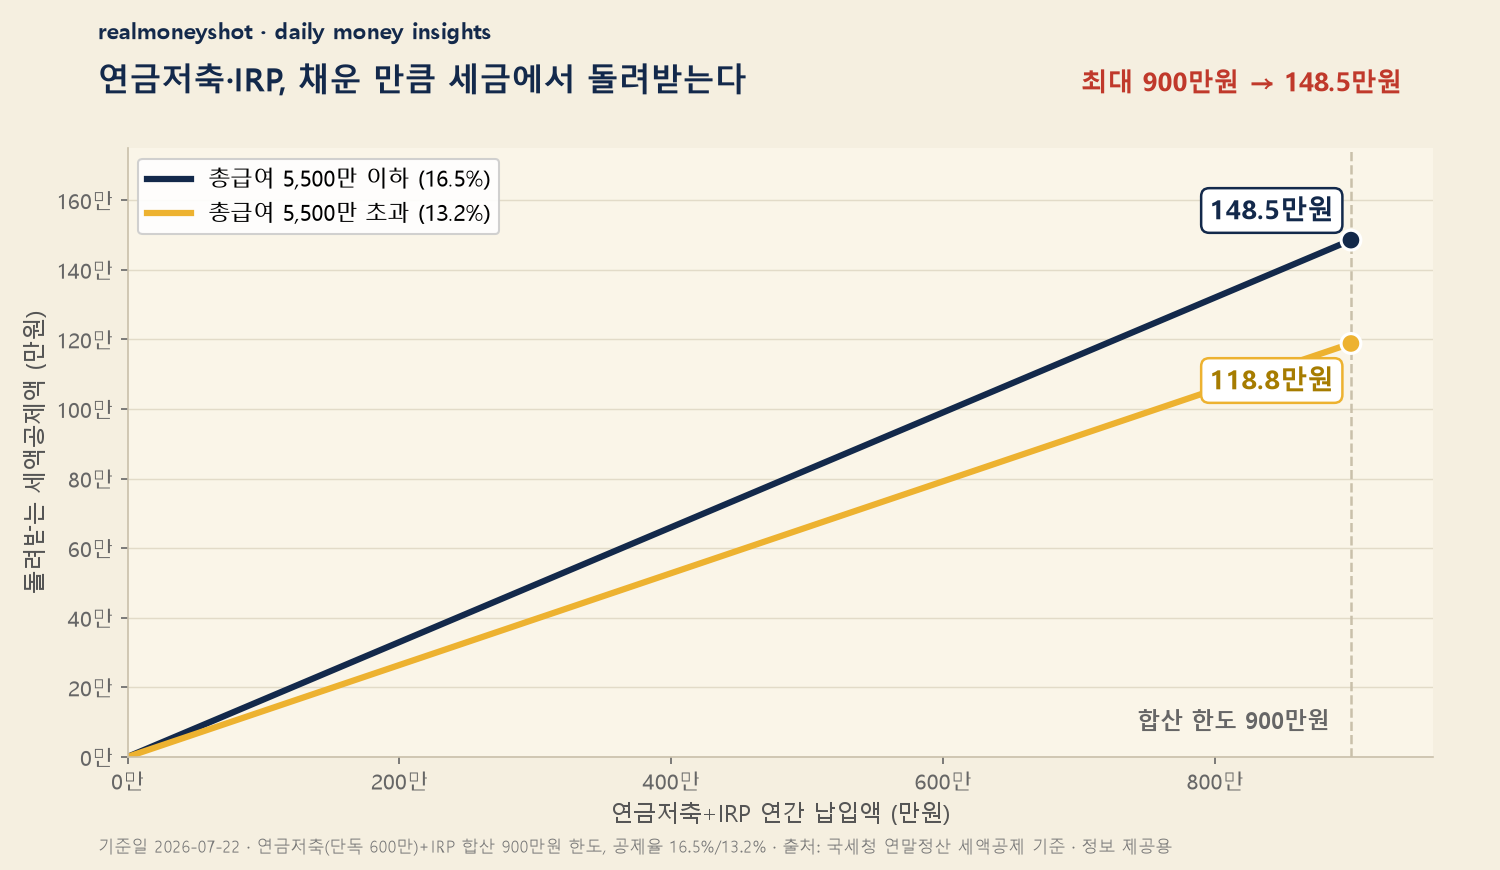
먼저 결론부터 말씀드릴게요. 연말정산은 12월에 몰아서 하는 게 아니라 지금, 하반기부터 세팅하는 거예요. 총급여 5,500만원 이하 직장인이 연금저축·IRP 900만원을 채우면 최대 148만 5천원을 세액에서 그대로 돌려받을 수 있고, 카드 쓰는 방식만 바꿔도 공제액이 달라져요.
연말정산은 국세청이 1년간 미리 뗀 세금과 실제 낼 세금을 다시 계산해, 더 냈으면 돌려주고 덜 냈으면 더 걷는 공식 제도예요. 공짜로 주는 돈이 아니라 이미 낸 내 세금을 조건에 맞게 돌려받는 절차라, 요건을 미리 갖출수록 돌려받는 금액이 커져요.
연말정산, 왜 지금부터 준비해야 이득일까요?
연말정산 세팅이란 12월 31일 전에 공제 요건을 미리 갖춰두는 걸 말해요. 대부분의 공제는 ‘올해 안에 낸 돈’만 인정되기 때문이에요.
연금저축·IRP는 12월 31일까지 입금한 금액만 올해분으로 잡혀요. 12월에 한꺼번에 넣어도 되지만 목돈 부담이 크니, 하반기부터 나눠 넣는 게 훨씬 현실적이죠.
카드 소득공제는 더 그래요. 이미 총급여의 25%를 신용카드로 다 썼다면, 남은 하반기는 체크카드·현금영수증으로 바꿔야 공제율이 두 배가 돼요. 12월에 알면 이미 늦어요.
2026년 연말정산, 뭐가 달라졌나요?
올해는 결혼·주거·출산 쪽 혜택이 커졌어요. 핵심만 짚어드릴게요.
- 결혼세액공제 신설 — 2024~2026년 사이 혼인신고를 하면 1인당 50만원, 부부 합산 최대 100만원을 세액에서 빼줘요(생애 1회).
- 월세 세액공제 완화 — 대상이 총급여 7,000만원 → 8,000만원 이하로, 한도가 750만원 → 1,000만원으로 올랐어요.
- 자녀세액공제 상향 — 공제액이 일괄 10만원씩 올랐고, 6세 이하 의료비 한도가 없어졌어요.
- 출산지원금 비과세 — 출산 후 2년 내 회사가 준 출산지원금은 전액 세금이 안 붙어요.
이 내용은 모두 국세청이 운영하는 공식 제도로, 홈택스 연말정산 간소화에서 확인하고 반영할 수 있어요.
항목별 공제 한도와 공제율, 한눈에 볼까요?
세액공제는 세금에서 바로 빼주고, 소득공제는 과세표준을 줄여 간접적으로 세금을 낮춰줘요. 대표 항목을 표로 정리했어요.
| 항목 | 한도 | 공제율 | 유형 |
|---|---|---|---|
| 연금저축+IRP | 합산 900만원 | 16.5% / 13.2% | 세액공제 |
| 월세 | 1,000만원 | 17% / 15% | 세액공제 |
| 신용카드 | 기본 300만원 | 15% | 소득공제 |
| 체크·현금·지역화폐 | 기본 300만원 | 30% | 소득공제 |
| 전통시장·대중교통 | 추가 300만원 | 40% | 소득공제 |
| 주택청약저축 | 납입 300만원 | 40% | 소득공제 |
| 의료비 | 총급여 3% 초과분 | 15%(난임 30%) | 세액공제 |
연금계좌는 총급여 5,500만원 이하면 16.5%, 초과면 13.2%가 적용돼요. 900만원을 다 채우면 각각 최대 148만 5천원, 118만 8천원을 돌려받을 수 있어요. 시작 방법과 계좌 세팅은 연금저축·IRP 세액공제 900만원 활용법에서 자세히 정리했어요.
월세는 총급여 5,500만원 이하 17%, 5,500만~8,000만원 15%로 한도 1,000만원까지 인정돼요. 최대 170만원이 세액에서 빠지는 셈이죠.
연봉 5천 직장인이 세팅하면 얼마나 늘까요?
무주택 직장인 A씨, 연봉 5,000만원(총급여 5,500만 이하 구간)을 예로 들어볼게요.
연금저축 600만원 + IRP 300만원, 합쳐서 900만원을 하반기부터 나눠 채우면 공제율 16.5%가 적용돼 148만 5천원을 세액에서 그대로 돌려받아요.
여기에 무주택 세대주로서 주택청약저축에 연 300만원을 넣으면 40%인 120만원이 소득공제돼요. A씨 한계세율(약 16.5%) 기준 약 19만 8천원의 세금이 줄어요.
두 가지만 세팅해도 대략 168만원을 더 돌려받거나 덜 내는 셈이에요. 하반기 소비를 체크카드·현금영수증으로 돌려 카드 공제까지 챙기면 환급액은 더 커지고요.
물론 실제 금액은 부양가족·기존 납입액·과세표준에 따라 달라져요. 홈택스 ‘연말정산 미리보기’에 내 숫자를 넣어 확인하는 걸 추천해요.
내 상황엔 뭐부터 챙겨야 할까요?
평균이 아니라 내 케이스가 중요해요. 유형별로 우선순위가 달라요.
- 무주택 사회초년생이라면 — 주택청약저축(무주택 세대주·총급여 7천 이하)과 월세 세액공제부터 챙기세요. 주거비가 곧 절세예요.
- 맞벌이 부부라면 — 소득이 높은 쪽에 공제를 몰고, 의료비·신용카드는 한쪽으로 합치는 게 유리할 때가 많아요. 2024~2026년 혼인신고했다면 결혼세액공제도 잊지 마세요.
- 여윳돈 있는 1인 가구라면 — 연금저축·IRP 900만원 한도부터 채우는 게 공제율(16.5%) 대비 효율이 가장 좋아요.
신청·실행 전 체크리스트
- 올해 신용카드 사용액이 이미 총급여의 25%를 넘겼나요?
- 넘겼다면, 하반기 소비를 체크카드·현금영수증으로 바꿨나요?
- 연금저축·IRP 합산 900만원 한도까지 여유가 남아 있나요?
- 무주택 세대주인데 주택청약저축 소득공제를 놓치고 있진 않나요?
- 총급여 8,000만 이하 무주택자인데 월세 세액공제를 챙기고 있나요?
- 2024~2026년 혼인신고를 했다면 결혼세액공제를 반영했나요?
자주 묻는 질문(FAQ)
Q. 연말정산 환급은 공짜로 주는 돈인가요?
아니에요. 1년간 미리 낸 세금 중 조건에 맞게 더 낸 부분을 국세청이 돌려주는 거예요. 공제 요건을 갖추면 돌려받을 수 있는 구조지, 보장된 지급이 아니에요.
Q. 연금저축이랑 IRP는 뭐가 다른가요?
둘 다 세액공제 대상 연금계좌예요. 연금저축은 단독 최대 600만원까지, 여기에 IRP를 더해 합산 900만원까지 공제받을 수 있어요. 보통 연금저축 600만원을 먼저 채우고 IRP에 300만원을 넣어요.
Q. 신용카드랑 체크카드, 뭘 써야 이득인가요?
총급여의 25%까지는 어차피 공제가 안 되니 혜택 좋은 신용카드로 쓰고, 25%를 넘긴 뒤부터는 공제율 30%인 체크카드·현금영수증으로 돌리는 게 유리해요.
Q. 지금 시작해도 안 늦었나요?
안 늦었어요. 오히려 지금이 세팅 적기예요. 12월에 몰아넣으면 목돈 부담이 크지만, 하반기부터 나눠 넣으면 부담 없이 한도를 채울 수 있어요.
한 줄 요약
연말정산은 12월에 하는 게 아니라 지금 세팅하는 거예요. 연금계좌 900만원, 카드 25% 규칙, 월세 1,000만원 한도만 챙겨도 환급이 수십만원씩 늘 수 있어요. 다음 편에서는 12월 마감 직전에 놓친 공제가 없는지 최종 점검하는 체크리스트를 정리해 올릴게요.
* 이 글은 정보 제공용이며, 세법·공제 한도는 개정과 개인 상황에 따라 달라질 수 있어요. 정확한 금액은 국세청 홈택스 연말정산 미리보기로 확인하세요. (기준일 2026-07-22, 출처: 국세청 연말정산 세액·소득공제 기준)